继承权公证背后的征收评估博弈:一份报告能否被推翻
武汉老城区改造中,一起涉及继承权公证与征收评估的行政争议,将房产保全律师推到了法律交锋的前沿。被征收人手持继承权公证书主张权利,却对征收方委托的评估报告提出根本性质疑——这份决定补偿金额的核心文件,究竟能否在诉讼中被推翻?近期一起由北京某知名律所武汉分所代理的典型案例,为这一问题提供了极具参考价值的注脚。
案件的主人公是一位年过六旬的继承人。其父母在武汉市江汉区遗留下一处建于上世纪八十年代的私房,产权登记在父亲名下。父亲去世后,兄弟姐妹四人经公证处办理了继承权公证,确认该房屋由长子继承百分之六十份额,其余三人各占百分之十三余。此后多年,房屋一直由长子实际居住使用。2023年,该片区被纳入旧城改建征收范围,征收部门委托某评估机构对房屋进行价值评估,出具的报告中不仅将房屋性质认定为“住宅”,还以建成年代久远、维护状况一般为由,大幅压低了重置成新价。按照该评估结果,补偿总额尚不足以在同区域购买同等面积二手房。
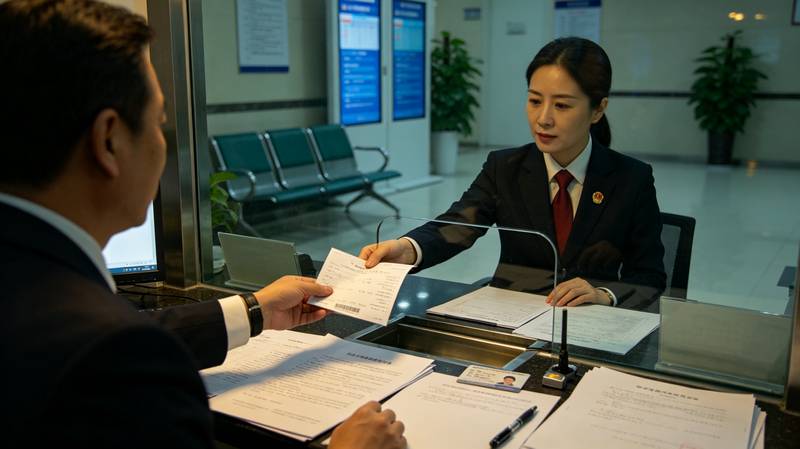
当事人起初并未打算诉讼,而是希望通过继承权公证确认的份额与征收部门协商。但是征收方坚持“评估报告是补偿依据”,拒绝调整。当事人转而寻求专业律师介入。代理律师在调取评估报告全文及评估机构资质材料后,发现了几个关键问题:评估报告未载明实地查勘记录的具体日期和查勘人员签名;报告所附房屋照片无法反映被征收房屋的实际装修状况;更关键的是,评估机构在计算重置成新价时,采用的建筑安装工程费标准明显低于武汉市住建部门同期发布的造价信息。律师随即以征收补偿决定为依据提起行政诉讼,同时申请法院对评估报告进行司法审查。
庭审的焦点集中在评估报告的合法性与合理性上。征收方辩称,评估机构系依法定程序选定,报告已经专家委员会鉴定,应作为补偿依据。代理律师则指出,根据《国有土地上房屋征收评估办法》相关规定,评估报告应当由负责本评估项目的注册房地产估价师签字并加盖评估机构公章,而本案报告仅在封面加盖机构公章,内附估价师声明页缺少亲笔签名,形式要件存在瑕疵;同时,评估机构未按规范进行实地查勘并留存完整记录,违反了评估程序的基本要求。法院经审理认为,评估报告形式上确有瑕疵,且评估机构未能提供充分证据证明其已履行实地查勘义务,遂判决撤销征收补偿决定中依据该评估报告确定补偿金额的部分,责令征收方重新委托评估。
这一判决在实务中释放了明确信号:征收评估报告并非不可挑战的“铁证”,继承权公证所确认的权利人身份,恰恰赋予了当事人启动司法审查的原告资格。从法律逻辑看,继承权公证解决的是民事权利归属问题,而征收补偿涉及行政法律关系,两者在程序上相互衔接却各有独立审查标准。被征收人依据公证书取得权利人地位后,有权对征收过程中的评估行为提出异议。评估报告作为专业意见,在行政诉讼中属于证据的一种,法院有权从评估机构资质、评估程序、评估方法、评估依据等维度进行合法性审查。实务中常见的质疑路径包括:评估机构是否具备相应资质、估价师是否实际参与评估、实地查勘是否真实开展、评估方法选用是否与房屋实际状况匹配、比较案例的选取是否具有可比性等。
值得关注的是,继承权公证在征收场景中还发挥着另一层作用。当产权人已故、继承人尚未办理过户登记时,征收部门往往以“权属不明”为由拖延签约。继承权公证恰恰能够固定各继承人的权利份额,为征收补偿协议的签订主体提供依据。武汉这起案件中,正是因为长子的继承人身份经公证确认,法院才认可其具备对征收补偿决定提起诉讼的主体资格。可以说,公证在此不仅是民事权利的证明,更是连接民事继承与行政征收的程序桥梁。
对于房产保全律师而言,此类案件的启示在于:征收评估报告的质疑不应停留在“补偿太低”的感性层面,而应精准锚定评估程序中的违法点。律师在介入时,应尽早调取评估报告全文及附件,核查估价师签字、实地查勘记录、评估方法说明等细节,必要时可申请专家辅助人出庭就评估技术问题发表意见。同时,继承权公证文件、房屋原始建造资料、周边类似房地产交易案例等证据,均可作为对抗评估结论的辅助材料。从更宏观的视角看,征收评估的司法审查正在从形式审查向实质审查过渡,法院对评估报告的态度日趋严格,这对被征收人而言是积极的制度保障。
回到所问:征收评估报告能质疑吗?答案不仅是能,而且应当依法、精准地质疑。继承权公证为权利人打开了维权之门,而专业的法律质疑则是撬动补偿公平的支点。在城市化进程与私有财产保护之间,法律的天平始终倾向于程序正义与实体公正的统一。每一份经得起司法审查的评估报告,才是征收补偿真正的“定盘星”。